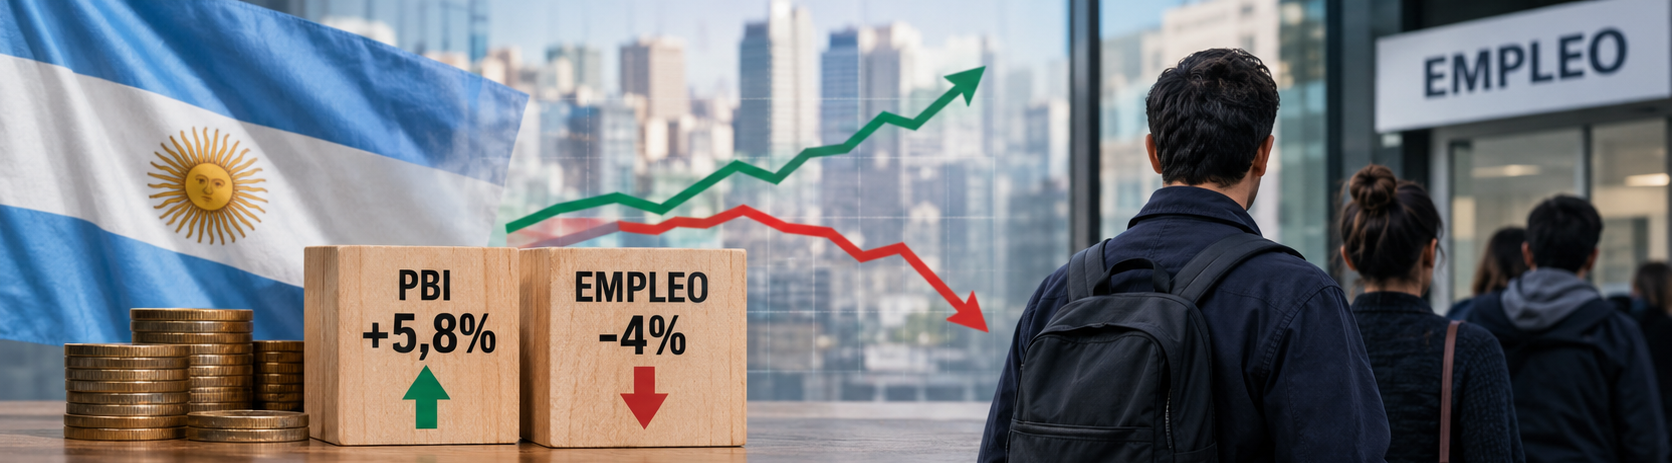
La economía argentina creció 5,8% desde fines de 2023, pero el empleo registrado cayó cerca de 4% en el mismo período, una brecha que el Centro de Empresa y Crecimiento (CEC) del IAE Business School de la Universidad Austral documentó en su primer Informe Trimestral de Empleo, que se acaba de publicar.
El informe del CEC revela que la Argentina atraviesa una transformación estructural en la que la recuperación del producto no se traduce en creación de empleo formal. Entre el cuarto trimestre de 2023 y el segundo trimestre de 2026, el Producto Bruto Interno (PBI) real superó su nivel de partida, mientras que el empleo privado registrado y el empleo total registrado permanecen por debajo de ese mismo umbral.
La brecha entre actividad económica y mercado laboral no es exclusiva de Argentina: el CEC toma como referencia el caso australiano de comienzos de los años noventa, donde la recuperación del PBI tampoco se tradujo de forma inmediata en empleo asalariado privado. Ese proceso tardó casi cuatro años en revertirse.
El empleo registrado no es un bloque uniforme. El monotributo —la categoría que agrupa a trabajadores independientes con facturación formal— creció 7,9% respecto de fines de 2023, mientras que el empleo asalariado privado, el público y el doméstico permanecen todos por debajo de sus niveles de ese período. Este contraste muestra que la expansión del trabajo independiente registrado no equivale a una recuperación del empleo en relación de dependencia.
La desagregación por sector expone diferencias todavía más profundas. El agro es el único que supera su nivel de diciembre de 2023, con un alza de 2,4%. El comercio registra una caída de 1,3% y los servicios, de 2,7%. La industria acumula un retroceso de 7,3%, y la construcción exhibe la contracción más pronunciada: 11,5% por debajo de su punto de partida.
La perspectiva histórica agrava el diagnóstico industrial. Entre enero de 2009 y junio de 2026, el empleo registrado en comercio creció 21,3% y en servicios 14,8%. La industria y la construcción, en cambio, están aproximadamente 6% por debajo de sus niveles de 2009. El estancamiento del empleo industrial no es un fenómeno reciente: precede en más de una década al programa de estabilización actual.
El segundo capítulo del informe hace un relevamiento de estas diferencias a nivel territorial. Entre diciembre de 2023 y diciembre de 2025, los departamentos vinculados al petróleo y el gas —en particular los del entorno de Vaca Muerta, en la Patagonia— mostraron la evolución más dinámica del empleo asalariado privado registrado. Esta expansión convive con variaciones moderadas o negativas en gran parte del resto del país.
Los datos sectoriales a cuatro dígitos de actividad precisan la magnitud de ese fenómeno. En los servicios especializados directamente asociados a la extracción de petróleo y gas (rama 1120), Neuquén incorporó 1.259 puestos entre diciembre de 2019 y diciembre de 2025, un crecimiento de 7%. El Gran Buenos Aires partió de una base menor —192 puestos— y llegó a 431, lo que representa un aumento de 124%. Mendoza, en contraste, perdió alrededor de 30% de los puestos en esa misma actividad.
El análisis se amplía a doce ramas potencialmente vinculadas al ecosistema de Oil & Gas, que incluyen metalmecánica, equipos, logística y alquiler de maquinaria. En ese universo más amplio, el empleo asalariado privado registrado creció 12% a nivel nacional entre 2019 y 2025, con 36.448 puestos adicionales. Neuquén lidera en términos relativos, con una expansión de 53% y 5.126 empleos más. El GBA sumó 11.968 puestos (16%) y el resto de la provincia de Buenos Aires, 7.716 (17%).
El informe advierte que estas doce actividades son «potencialmente vinculadas» al ecosistema energético, no atribuibles en su totalidad a Vaca Muerta, y que la interpretación de los datos exige prudencia.
El tercer capítulo examina la base empresarial. En el cuarto trimestre de 2023, Argentina contaba con aproximadamente 569 mil empresas empleadoras y 6,372 millones de puestos de trabajo asalariado privado registrado. Al cuarto trimestre de 2025 —último dato disponible—, esas cifras descendieron a 540 mil empresas y 6,186 millones de puestos: una reducción de alrededor de 29 mil empresas y 186 mil empleos.
La caída en el número de empresas es proporcionalmente mayor que la del empleo. El flujo de aperturas y cierres explica la dinámica: en el cuarto trimestre de 2023 hubo 18 mil aperturas y 20 mil cierres, con un saldo negativo de más de 2 mil empresas. Para el cuarto trimestre de 2025, los cierres se mantuvieron en cerca de 20 mil por trimestre, pero las aperturas cayeron a poco más de 14 mil. El saldo neto sigue siendo negativo.
El CEC señala que un saldo neto persistentemente negativo implica una reducción del stock de empresas empleadoras, y que un cambio sostenido en ese saldo sería la señal observable de recuperación.
El capítulo de experiencias internacionales desarrolla el paralelo australiano con precisión histórica. Australia inició en 1983 una agenda de reformas —desregulación financiera, flotación del tipo de cambio, reducciones arancelarias, privatizaciones y reformas laborales— que se extendió más de una década. En 1983, la tasa de desempleo alcanzaba el 10%. Bajó transitoriamente, pero volvió a 11% en 1993. Entre 1990 y 1993 se perdieron más de 200 mil puestos de trabajo, y la tasa de desempleo, que en 1989 era de 6,2%, tardó más de diez años en regresar a ese nivel: recién lo hizo en el año 2000.
El paralelo con la Argentina es directo. Tomando como base el cuarto trimestre de 1989, cuando Australia profundizó su apertura comercial mediante un plan de reducción arancelaria, hacia el segundo trimestre de 1993 el PBI ya se ubicaba 6% por encima de ese punto de referencia. El empleo asalariado privado, en cambio, todavía permanecía 3% por debajo. La recuperación laboral plena llegó en el segundo trimestre de 1994: casi cuatro años después del inicio del desacople.
El informe destaca que el progreso australiano no se explicó por haber evitado los costos de la transición, sino por haber sostenido la dirección de las reformas y haber construido acuerdos para administrarlas. Cuando llegaron el boom de las materias primas y el shock de demanda de China, la transformación productiva ya estaba completada y el país pudo aprovechar la oportunidad.
Para el CEC, la comparación no ofrece una promesa automática: «La advertencia es que los costos laborales de la transición son reales y deben ser monitoreados con rigor. La guía es que la estabilidad macroeconómica necesita persistencia y debe complementarse con condiciones concretas para invertir, emprender, capacitar trabajadores y expandir empresas».
El informe concluye con una distinción entre lo que considera las dos pruebas reales de la transformación: cuántos empleos se preservan hoy y cuántas empresas nuevas empiezan a generar los empleos del mañana. Al cuarto trimestre de 2025, el saldo neto de aperturas empresariales sigue siendo negativo.